云南鲜切花产业2025年供需趋势与品种结构调整分析
2025年云南鲜切花产业:供需天平正在倾斜
进入2025年,云南鲜切花市场正经历一场静默的变革。作为从业十余年的技术编辑,我亲眼见证了昆明斗南花市从“论斤卖”到“论支卖”的转型,但今年开春的数据依然让人心头一紧——常规品种如玫瑰、康乃馨的批发价较去年同期下跌了12%-18%,而小众品类如针垫花、木百合的溢价空间却高达40%以上。这不是偶然波动,而是供需结构深层调整的信号。
供需失衡背后的三个底层逻辑
第一个逻辑是产能的“野蛮生长”撞上了消费的“理性收缩”。过去三年,云南农业新增鲜花种植面积约7.2万亩,其中70%集中在红玫瑰、多头菊等易规模化品种上。但终端市场,尤其是婚庆和高端酒店采购,对同质化产品的需求增速已从2021年的23%骤降至2025年的6%。供过于求的缺口,正从低端市场向中端市场蔓延。
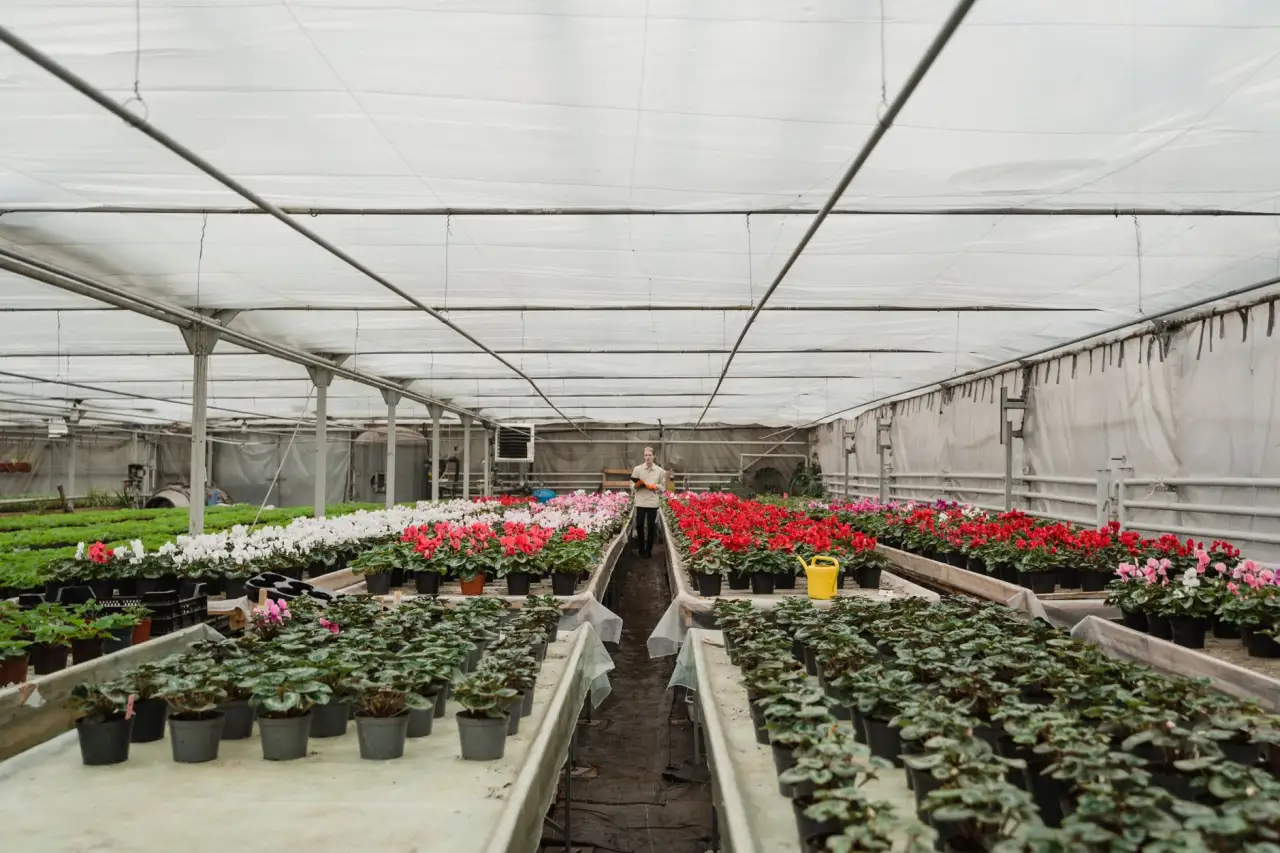
第二个逻辑是物流半径的扩展改变了竞争格局。中老铁路开通后,东南亚鲜切花以更低的地租和人工成本涌入昆明拍卖市场,部分A级玫瑰的到岸价甚至比本地种植成本低15%。这倒逼云南花卉贸易必须从“拼产量”转向“拼品质和差异化”。我们欣潼花卉在晋宁基地实测的数据显示,同样面积的温室,种植常规品种的亩均利润已跌破8000元,而种植庭菖蒲、风蜡花等抗逆性强的品种,亩均利润能稳定在1.6万元以上。
品种结构调整的实操路径
面对这种局面,光焦虑没用。结合我们服务过的37家种植合作社的经验,调整品种结构需要分三步走:
- 第一步:砍掉“鸡肋”品种。对连续两年亩产值低于6000元的常规品种,坚决腾退土地,哪怕短期空棚。空置期用绿肥养地,比硬撑着种低效花更划算。
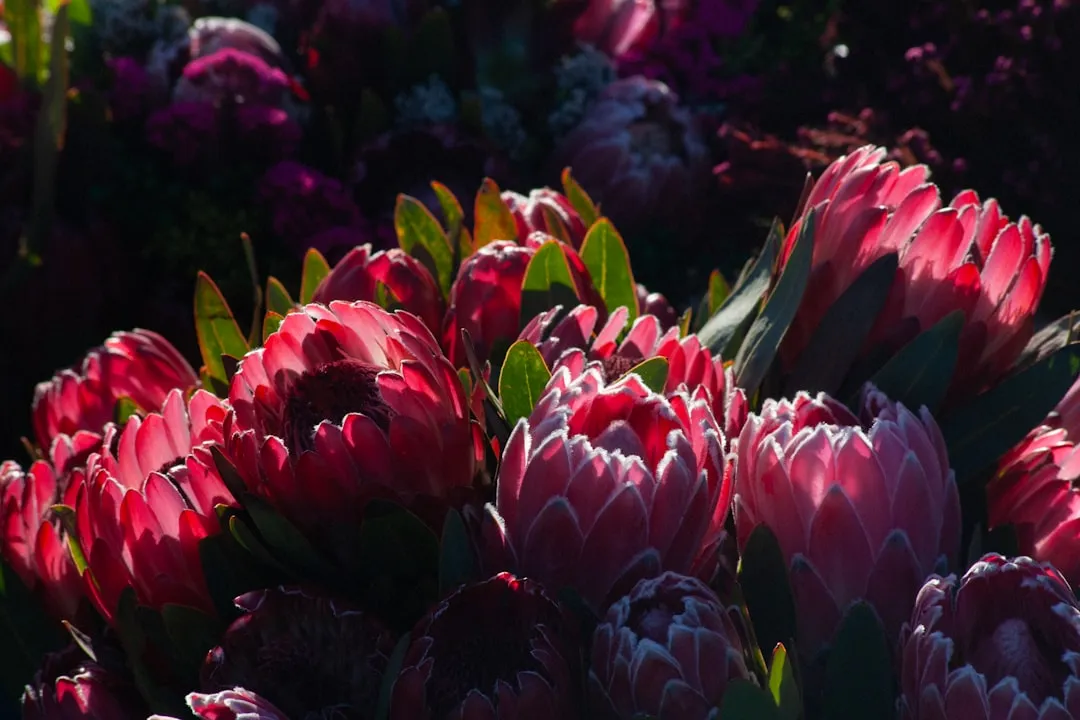
- 第二步:试种“中间态”品种。不要一上来就碰帝王花、班克木这类对气候要求苛刻的顶级货。建议从针垫花、石蒜、唐棉这类适应性强的中高端切花入手,它们对昼夜温差的要求与云南大部分产区吻合,且采后瓶插期长达14-20天,物流损耗率可控制在8%以内。
- 第三步:锁定订单再扩产。与花卉贸易商签订保底收购协议,用订单量倒推种植面积。目前我们欣潼花卉与广州、上海的两家头部花店连锁已达成2026年全年供货意向,品种集中在“黄金球”和“酸浆果”两个品类上。
数据对比:2024 vs 2025 市场温度计
为了更直观地说明问题,我整理了近期斗南拍卖市场的两组关键数据对比(采样周期为每年1月1日-3月15日):
- 玫瑰(卡罗拉):2024年同期均价0.65元/支,2025年0.52元/支,跌幅20%;但成交率从97%下滑至89%,意味着每100支里有11支流拍。
- 针垫花(红色系):2024年同期均价4.2元/支,2025年5.8元/支,涨幅38%;成交率稳定在95%以上,且A级货品经常出现竞价抢货。
这组数据背后是消费端用脚投票的结果。高端花艺师越来越倾向用“结构感强、耐运输”的异形花材替代传统玫瑰主花,因为人工成本高企的当下,减少二次加工和损耗就是利润。
云南农业的下一站:从规模到生态
说到底,鲜切花产业的竞争早已不是单纯的种植技术比拼,而是“品种选育+采后处理+冷链物流”的全链条竞争。云南农业的优势在于气候禀赋,但短板在于品种权薄弱——目前省内主栽品种中,国外专利品种占比超过六成,每支花要缴纳0.1-0.3元的品种使用费。
作为扎根这片土地的企业,欣潼花卉今年正与云南省农科院合作,试种三个自主研发的满天星抗萎蔫品种。虽然初期产量只有进口品种的八成,但省下的专利费和更低的病害发生率,让综合成本反而降低了11%。这条路不好走,但必须走。
2025年的供需调整不是寒冬,而是洗牌。那些还在用十年前思维种花的人会感到吃力,而愿意抬头看市场、低头改品种的从业者,会在下一轮花期到来时,收获更饱满的回报。